売上約4兆円、利益はそれ以上に伸びた
今回の対象は、2025年9月から2026年8月までの1年間だ。連結業績の主要な数字を並べると、売上の規模拡大に加え、利益を残す力も高まったことがわかる。[3]
| 指標 | 2026年8月期実績 | 前期比 |
|---|---|---|
| 売上収益 | 3兆9,633億円 | +16.6% |
| 事業利益 | 7,184億円 | +30.4% |
| 営業利益 | 7,431億円 | +31.7% |
| 親会社の所有者に帰属する当期利益 | 5,425億円 | +25.3% |
事業利益は、売上収益から売上原価と販売費・一般管理費を引いた、商売そのものの利益を示す。営業利益には、それにその他の収益・費用や持分法による投資利益などが加わる。持分法による投資利益は、関連会社などの利益を持ち分に応じて取り込むものだ。最終的に親会社の株主に帰属する利益には、利息や為替差損益、税金なども影響する。7,184億円と7,431億円は別の指標で、どの利益を比べるかによって増益率も変わる。[4]
事業利益率は前期の16.2%から18.1%へ上昇した。売上100円に対して事業利益が約18円残る計算だ。売上総利益率が53.8%から55.2%に上がり、売上に占める販管費の割合も37.6%から37.1%へ下がった。販売を増やすだけでなく、原価や運営費との関係が改善した決算だった。[3]
海外ユニクロが成長の中心になった
成長の中心は海外ユニクロだ。売上収益は2兆4,111億円、事業利益は4,398億円。前期比でそれぞれ26.2%、44.1%伸びた。海外ユニクロの売上は、連結全体の約61%を占める。[1]
地域別では、北米と欧州の伸びが目立つ。次の表は円換算の実績で、中国大陸だけを示す数字とは区別する必要がある。[3]
| 地域 | 売上収益 | 事業利益 |
|---|---|---|
| グレーターチャイナ(中国大陸・香港・台湾) | 7,240億円 | 1,120億円 |
| 韓国・東南アジア・インド・豪州 | 8,094億円 | 1,683億円 |
| 北米 | 3,649億円 | 679億円 |
| 欧州 | 5,126億円 | 917億円 |
会社資料によると、北米・欧州の合計売上収益は8,776億円となり、上の二つの地域区分を初めて上回った。これは売上収益の比較である。北米と欧州の事業利益は各679億円、917億円で、売上の数字と取り違えると収益規模の理解が大きく変わってしまう。なお、億円単位の表示には端数処理がある。[3]
海外の増収には円換算の影響もある。海外ユニクロの売上成長率は、為替の影響を除いた現地通貨ベースでは約18%だった。円ベースの26.2%増をそのまま販売の伸びとみなすことはできない。一方、現地通貨でも成長しており、好業績を円安だけで説明することもできない。[3]
強い店舗と、商品・在庫を動かす仕組み
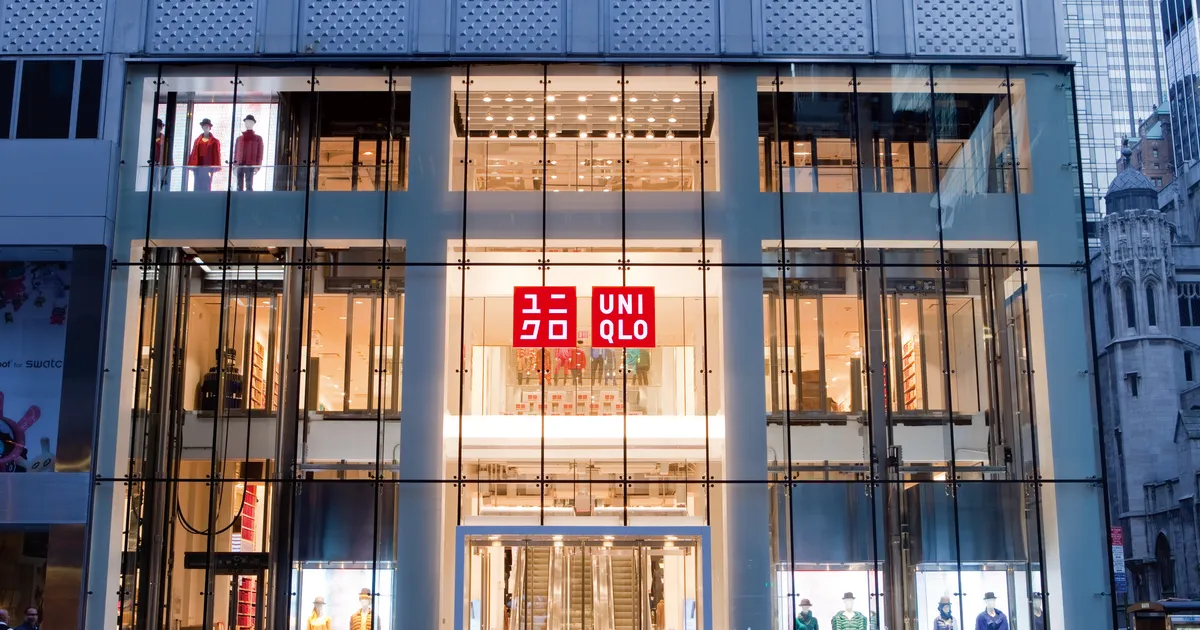
ファーストリテイリングが打ち出したのは、店舗の数に加えて、一つの店舗が生む売上と顧客体験を高める戦略だ。COOの塚越大介氏の説明資料では、2026年8月期に年間売上100億円以上のユニクロ店舗が10店あり、合計売上は約1,400億円だった。銀座店、ニューヨーク5番街店、パリ オペラ店などが含まれる。[5]
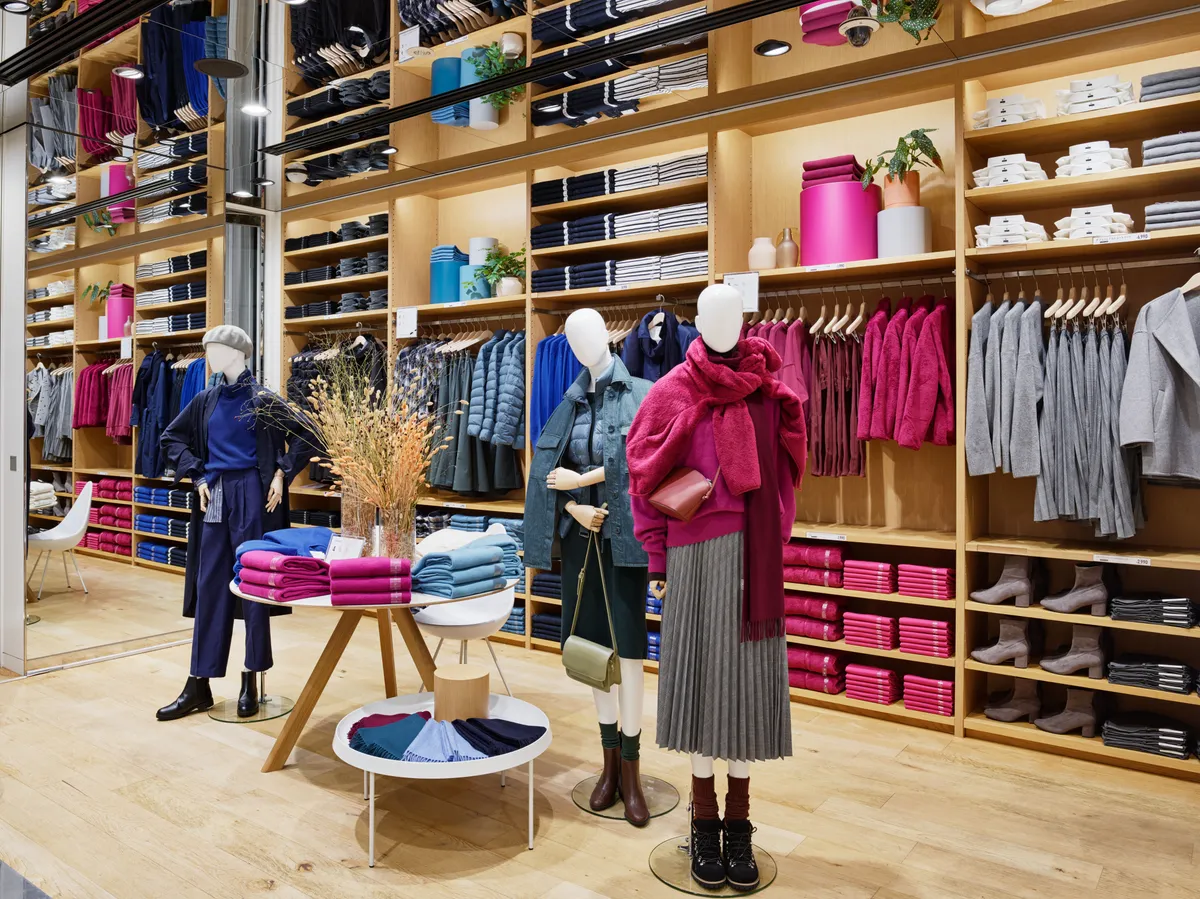
店舗の役割を支えるのは、商品開発と在庫運営だ。同社によると、2026年8月期に寄せられた顧客の意見・要望は年間4,201万件。独立したカスタマーセンターから全社へ共有し、商品の改善につなげている。国内では今後、ECやデジタルを使った接客、店舗受取りロッカーなどを拡充し、各店が何を何枚売るかを考える販売計画と在庫管理を強化する方針だ。[5]
技術投資の効果を読む際にも、具体的な運用を見る必要がある。欧州では、新しい自動化倉庫の設立に伴い前年に一時的な複数倉庫体制となっていたが、2026年3月から解消したことで物流費比率が改善したと説明している。自動化の導入だけでなく、その後の運用が落ち着くことも利益に関わる。 ただし、今回の資料からIT投資単独の利益貢献額を切り出すことはできない。[3]
国内・中国・GUには、それぞれ違う課題がある
全体の好調さの中でも、地域やブランドごとの課題は残る。国内ユニクロは通期で増収増益だったが、第4四半期の既存店売上高は前年同期比4.0%減だった。同社は、気温や台風・豪雨により夏物需要が伸び悩んだと説明する。来期は調達時の円安で原価率が上がるため、増収を見込みながらも事業利益は前年並みの予想だ。[3]
中国大陸は現地通貨ベースで売上約3%増、事業利益約18%増だった。グレーターチャイナ全体の円換算の増収率11.3%を、中国大陸の実力としてそのまま読むことはできない。会社は構造改革が進んだとするが、欧米と同じ成長率ではなく、店舗ごとの商品構成や店舗網の見直しを続ける局面にある。[1]
GUは売上収益3,367億円、前期比1.8%増、事業利益315億円、同11.0%増だった。一方、第4四半期には夏物対応や商品構成に課題があり、販売に苦戦した。新しい商品構成へ切り替えた2026年9月も販売は計画を下回っており、秋冬商戦での挽回を目指す。通期の増益と、足元の商品刷新が順調かどうかは別の確認事項だ。[1][3]
好決算でも株価が下がったのはなぜ?
10月9日の終値は7万1,780円で、8日の7万4,800円から3,020円下がった。ただし、9日の始値は7万5,500円と前日の終値を上回っている。「好決算が出た直後から、一貫して売られた」と単純化できる値動きではない。[2]
株価は終えた1年間の成績に加え、これからどれほど稼ぐかという期待でも動く。2027年8月期の会社予想では、売上と事業利益は2桁成長だが、最終利益の伸びは3.2%にとどまる。[4]
| 指標 | 2027年8月期の会社予想 | 前期比 |
|---|---|---|
| 売上収益 | 4兆4,500億円 | +12.3% |
| 事業利益 | 8,300億円 | +15.5% |
| 営業利益 | 8,300億円 | +11.7% |
| 親会社の所有者に帰属する当期利益 | 5,600億円 | +3.2% |
事業利益の15.5%増と最終利益の3.2%増を混ぜると、本業まで急減速するかのように見えてしまう。営業利益には前期のその他収益・費用の影響があり、来期の金融収益・費用も前期の593億円から500億円へ減る想定だ。税金など、その後の項目まで含めて最終利益を読む必要がある。税引前利益の予想は9.7%増で、最終利益の増加率とも異なる。会社予想は将来の実績を保証するものではない。[3]
配当については、2026年8月期の年間配当を前期の500円から850円へ増やす予定で、2027年8月期は900円を予想している。2026年8月期の期末配当は11月の取締役会決議が前提となる。株主還元の拡大も今回の決算の特徴だ。[3]
今回の数字からは、来期の最終利益の伸びや国内のコスト上昇が、市場の期待を考える際の論点になる。ただし、公開された決算と株価だけでは、個々の投資家が売った理由や、要因ごとの寄与は確定できない。成長への期待の見直しや利益確定は考えられる要因であり、下落の原因として断定するには追加の裏付けが必要だ。
次の決算では、成長率と利益率を一緒に見る
今後の成長を確かめるなら、売上総額だけでなく、次の組み合わせが判断材料になる。
- 海外の現地通貨での成長と利益率。 円換算の伸びを分け、欧米で顧客を増やしながら利益を残せているかを見る。
- 国内の売上と調達コスト。 販売が伸びても原価率が上がれば、増収が増益につながるとは限らない。
- GUの販売回復と在庫運営。 商品刷新後の売れ方を、値引きや利益率の変化と併せて確かめる。
これらは今回の実績と会社予想から導ける確認点だ。過去最高業績という見出しや、1日の株価だけでは見えにくい、成長の続き方を読む助けになる。[3]
まとめ
- 海外ユニクロが売上の約6割を占め、欧米が大きな成長の柱になった。円換算と現地通貨の数字を分けると、成長の中身が見える。
- 利益の伸びには、粗利益率や運営費の改善が伴っている。事業利益・営業利益・最終利益を使い分けることで、本業の変化を読み違えにくくなる。
- 好業績と株価下落は両立する。来期の期待や地域別の課題を確認し、推測を売却理由の事実として扱わないことが大切だ。
出典・参考
- ファーストリテイリング「2026年8月期 決算サマリー」(2026年10月8日)
- Yahoo!ファイナンス「ファーストリテイリング(9983)株価時系列」(2026年10月8日・9日のデータ、10月12日確認)
- ファーストリテイリング「2026年8月期業績および2027年8月期 業績予想」(2026年10月8日、3~6・8~16・22~28ページ)
- ファーストリテイリング「2026年8月期 決算短信〔IFRS会計基準〕(連結)」(2026年10月8日)
- ファーストリテイリング/塚越大介「世界一へ、ここからが本番!」(2026年10月8日、4・6・12ページ)
カバー写真はユニクロのニューヨーク5番街店。出典・画像提供:ファーストリテイリング公式フォトライブラリー。写真の撮影日は特定されていない。金額は資料の億円単位の表示に従い、構成比は編集部が計算した。株価データの確認日は2026年10月12日。

読者のコメント (0)
コメントを残す