トレンド1|AIは「使う」段階へ進んだが、自律実行はまだ初期
スタンフォード大学の「AI Index 2026」によると、2025年にAIを利用した組織は調査対象の88%に達した。少なくとも一つの業務で生成AIを使う組織は70%。一方、複数の手順を自律的に進めるAIエージェントの導入は、ほぼすべての業務領域で1桁台にとどまる。[1]
この差は、チャットで下書きを作ることと、発注・顧客対応などをAIに任せることの距離を示す。導入率だけで業務の自動化や生産性向上を判断できない。権限設定、誤りの検知、成果の測定ができる業務から実装が進むかを見たい。
トレンド2|資金は増えても、データセンターと一部の国へ集中する
国連貿易開発会議(UNCTAD)の「World Investment Report 2026」では、2025年の世界の対外直接投資は前年比6%増の約1.6兆ドルだった。ただし受入額の80%超を上位20カ国が占める。AI関連のデータセンターや計算設備など、大型案件が増加を押し上げた。[2]
UNCTADは半導体、AI、クリーンエネルギー、重要鉱物を「戦略分野」としてまとめ、新規事業所を建てる投資の金額に占める比率が2020年の16%から2025年には44%へ上がったと報告する。この44%は投資全体ではなく、新設案件の金額比率だ。資金の流入がそのまま各国の雇用や技術移転につながるわけでもない。市場を見る際は調達額だけでなく、設備の稼働と地域への波及を追いたい。[2]
トレンド3|半導体は急拡大。ただし伸びの中心はメモリー
世界半導体市場統計(WSTS)によると、2026年上期の世界市場は7020億ドルで前年同期比102%増となった。製品別ではメモリーが同305%増、ロジックが45%増。AI向け計算設備や高性能メモリーへの需要が強い半面、すべての半導体が同じ速度で伸びているわけではない。[3]
WSTSが示す2026年通年の1兆6550億ドルという値は、上期実績に従来予測の伸び率を当てはめた試算であり、年末の確定実績ではない。部品を買う企業なら、業界全体の売上高だけでなく、自社で使うメモリーや電源・センサーなどの品目別の需給を確かめる必要がある。[3]
トレンド4|電力需要の増加で、送電網への接続が焦点になる
国際エネルギー機関(IEA)は、世界の電力需要が2026〜2030年に年平均3.6%増えると予測する。データセンターに加え、産業、EV、空調の需要が背景にある。米国では、2030年までの電力需要増の約半分をデータセンターが生む見通しだが、この比率を世界全体へ当てはめてはいけない。[4]
発電設備があっても、送電網につながらなければ供給できない。IEAは、接続待ちにある開発後期の事業のうち、規制改革や柔軟な接続契約などで1200〜1600GW分を接続できる余地があると分析している。これは接続済み容量ではなく改善策を講じた場合の推計だ。AI投資の実現性を考える際も、チップの調達と並べて立地、送電、電力料金を確認したい。[4]
トレンド5|工場のロボットは普及、国ごとの導入速度は異なる
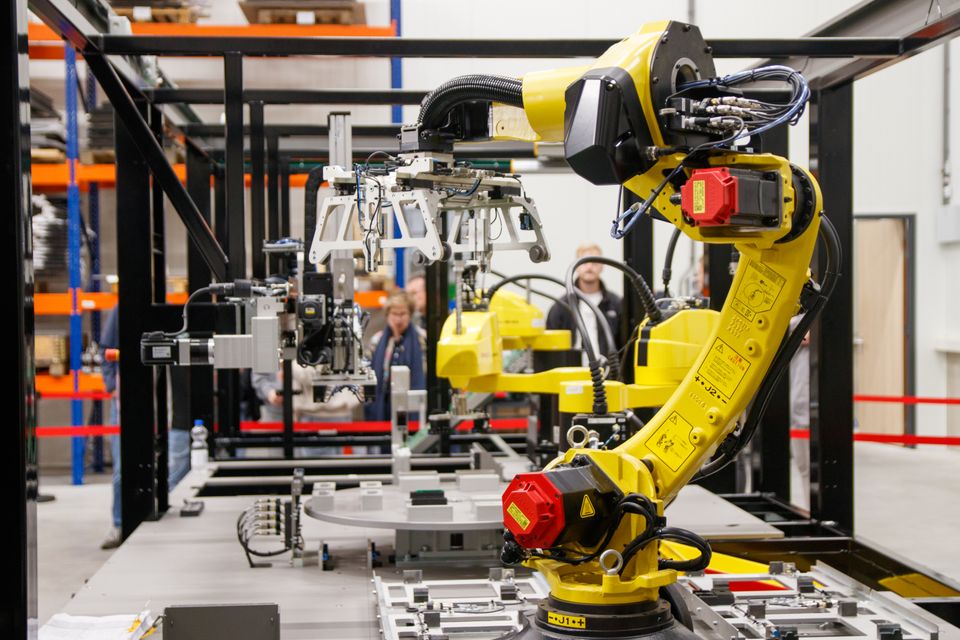
国際ロボット連盟(IFR)は、2025年末に世界の工場で稼働する産業ロボットが500万台に達し、同年の新規設置は60万台超だったと発表した。中国の新規設置は35万4000台で世界の59%を占める。一方、日本は3万6219台で前年比19%減だった。[5]
この統計が数えるのは主に工場の産業ロボットで、街中の配達機や「人型ロボットがすべての仕事を代替する」といった話ではない。中国と日本でも動きが違う。メーカーや導入企業が見るべきなのは、世界の総数に加えて、自社の工程で投資回収できるか、保守や安全管理を担えるかという条件だ。
トレンド6|EVは世界で4台に1台。ただし市場は一枚岩ではない
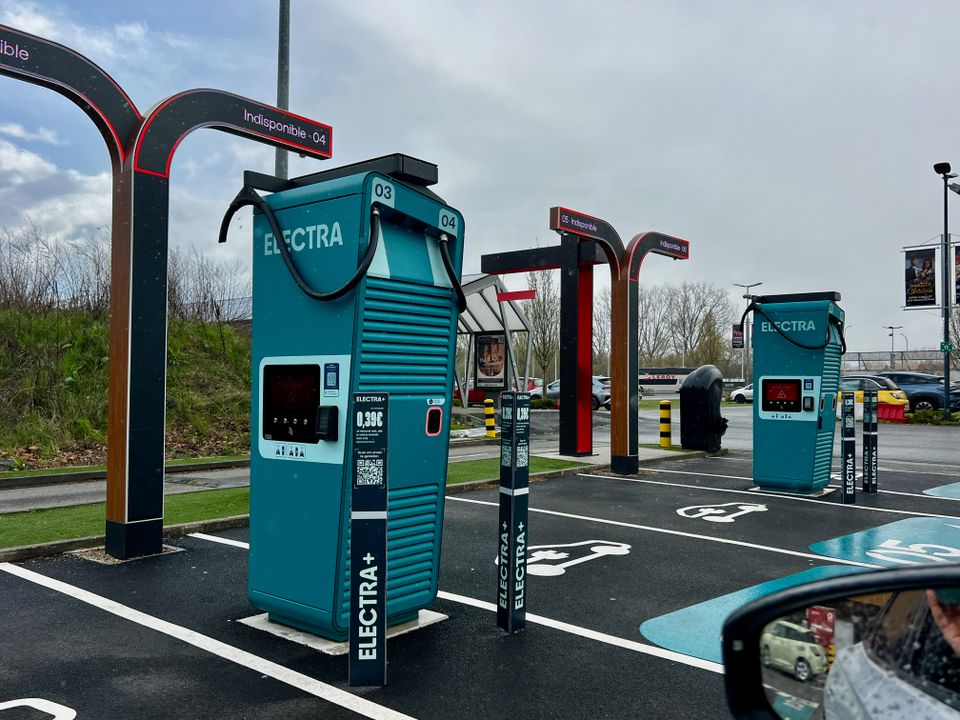
IEAによると、2025年の世界の電気自動車販売は2000万台を超え、新車販売の約25%を占めた。ここでのEVにはバッテリー式とプラグインハイブリッド式が含まれる。中国では新車の約55%、欧州では28%だった一方、米国は10%弱。東南アジアでは販売台数が倍以上になった。[6]
販売比率は車両価格、補助政策、充電設備、輸入条件で変わる。2026年の成長率や各国の競争順位を、2025年の世界平均から直線的に予測することはできない。部品メーカーや販売事業者なら、国別の販売構成と充電環境を分けて見る必要がある。
トレンド7|デジタル貿易が伸びても、使える人との隔たりが残る
世界貿易機関(WTO)の「World Trade Report 2026」は、インターネット経由で提供されるサービスの貿易が2025年に10%増えたと推計する。ソフトウェアやオンラインの専門サービスなどは、物を運ぶ貿易とは違う形で国境を越える。ただし同じ報告書は、プライバシーやサイバーセキュリティ、AIに関する各国の制度差が取引コストを上げうると指摘する。[7]
さらに国際電気通信連合(ITU)の2025年推計では、世界で22億人がインターネットを利用していない。携帯通信の電波が届くことと、料金・通信品質・技能の条件を満たして使えることは別だ。デジタル市場の拡大を「世界中の誰でも参加できる」と読み替えず、現地の接続環境と支払い・制度の条件まで見る必要がある。[8]
まとめ
- AIの利用と自律化は別の段階にある。導入社数だけでなく、任せられる業務と成果の測り方を確認したい。
- 成長の制約は画面の外にもある。投資が集まっても、半導体の品目別需給、送電網、工場での実装が広がり方を決める。
- 世界平均では地域差を見落とす。EV、ロボット、デジタルサービスの機会は、各国の政策、設備、接続環境によって変わる。
出典・参考
- Stanford HAI「The 2026 AI Index Report: Economy」(2026年)
- UNCTAD「Global investment rises 6% to $1.6 trillion, but development gains remain uneven」(2026年7月7日)
- WSTS「Global Semiconductor Market records exceptional growth in Q2 2026」(2026年)
- IEA「Electricity 2026: Executive summary」(2026年)
- IFR「Five Million Robots now Operate in Factories Globally」(2026年9月24日)
- IEA「Global EV Outlook 2026: Executive summary」(2026年5月20日)
- WTO「World Trade Report 2026: Executive summary」(2026年9月)
- ITU「Measuring digital development: Facts and Figures 2025」(2025年)
読者のコメント (0)
コメントを残す